Impuesto a las Ganancias – Alícuotas
| IMPUESTO A LAS GANANCIAS | ||||
| Personas Humanas y Sucesiones Indivisas | ||||
| Período 2022 | ||||
| Desde | Hasta | Importe | ||
| $ | Más el % | S/exced. de | ||
| 0,00 | 97.202,00 | 0,00 | 5 | 0,00 |
| 97.202,00 | 194.404,01 | 4.860,10 | 9 | 97.202,00 |
| 194.404,01 | 291.606,01 | 13.608,28 | 12 | 194.404,01 |
| 291.606,01 | 388.808,02 | 25.272,52 | 15 | 291.606,01 |
| 388.808,02 | 583.212,02 | 39.852,82 | 19 | 388.808,02 |
| 583.212,02 | 777.616,02 | 76.789,58 | 23 | 583.212,02 |
| 777.616,02 | 1.166.424,03 | 121.502,50 | 27 | 777.616,02 |
| 1.166.424,03 | 1.555.232,07 | 226.480,66 | 31 | 1.166.424,03 |
| 1.555.232,07 | en adelante | 347.011,16 | 35 | 1.555.232,07 |
| Período 2023 | ||||
| Desde | Hasta | Importe | ||
| $ | Más el % | S/exced. de | ||
| 0,00 | 173.834,61 | 0,00 | 5 | 0,00 |
| 173.834,61 | 347.669,23 | 8.691,73 | 9 | 173.834,61 |
| 347.669,23 | 521.503,84 | 24.336,85 | 12 | 347.669,23 |
| 521.503,84 | 695.338,47 | 45.197,00 | 15 | 521.503,84 |
| 695.338,47 | 1.043.007,68 | 71.272,12 | 19 | 695.338,47 |
| 1.043.007,68 | 1.390.676,90 | 137.329,34 | 23 | 1.043.007,68 |
| 1.390.676,90 | 2.086.015,35 | 217.293,26 | 27 | 1.390.676,90 |
| 2.086.015,35 | 2.781.353,85 | 405.034,64 | 31 | 2.086.015,35 |
| 2.781.353,85 | en adelante | 620.589,58 | 35 | 2.781.353,85 |
| Personas Jurídicas | ||||
| Ejercicios Iniciados a partir del 01/01/2021 | ||||
| Desde | Hasta | Importe | ||
| $ | Más el % | S/exced. de | ||
| 0,00 | 5.000.000,00 | 0,00 | 25 | 0,00 |
| 5.000.000,00 | 50.000.000,00 | 1.250.000,00 | 30 | 5.000.000,00 |
| 50.000.000,00 | en adelante | 14.750.000,00 | 35 | 50.000.000,00 |
| Ejercicios Iniciados a partir del 01/01/2022 | ||||
| Desde | Hasta | Importe | ||
| $ | Más el % | S/exced. de | ||
| 0,00 | 7.604.948,57 | 0,00 | 25 | 0,00 |
| 7.604.948,57 | 76.049.485,68 | 1.901.237,14 | 30 | 7.604.948,57 |
| 76.049.485,68 | en adelante | 22.434.598,28 | 35 | 76.049.485,68 |
Impuesto a las Ganancias – Deducciones Computables
| IMPUESTO A LAS GANANCIAS – DEDUCCIONES COMPUTABLES | ||||
| Deducciones Personales | Período 2022 | Período 2023 | ||
| CONCEPTO | IMPORTE | ZONA DESFAVORABLE | IMPORTE | ZONA DESFAVORABLE |
| Ganancia no imponible | 252.564,84 | 308.129,12 | 451.683,19 | 551.053,52 |
| Cónyuge / Conviviente | 235.457,25 | 287.257,86 | 421.088,24 | 513.727,67 |
| Hijo/a | 118.741,97 | 144.865,21 | 212.356,37 | 259.074,78 |
| Hijo/a Incapacitado | 237.483,94 | 289.730,42 | 424.712,74 | 518.149,56 |
| Deducción Especial (Autónomos y Profesionales) | 883.976,94 | 1.078.451,92 | 1.580.891,18 | 1.928.687,34 |
| Deducción Especial (Nuevos Profesionales o Emprendedores) | 1.010.259,36 | 1.232.516,48 | 1.806.732,78 | 2.204.214,10 |
| Deducción Especial (Empleados y Jubilados) | 1.212.311,24 | 1.479.019,72 | 2.168.079,35 | 2.645.056,82 |
| Deducciones Generales | Período 2022 | Período 2023 | ||
| CONCEPTO | FORMA DE DEDUCCIÓN | TOPE ANUAL | TOPE ANUAL | |
| Seguro de Sepelio | Anual | 996,23 | 996,23 | |
| Intereses Créditos Hipotecarios | Anual | 20.000,00 | 20.000,00 | |
| Seguro de Vida | Anual | 42.921,00 | 42.921,00 | |
| Donaciones a Entidades Reconocidas como Exentas | Anual | 5% Ganancia Neta | 5% Ganancia Neta | |
| Aportes Jubilatorios | Mensual | — | — | |
| Amortización de Bienes Inmateriales | Anual | — | — | |
| Aportes a Obra Sociales | Mensual | — | — | |
| Medicina Prepaga | Mensual | 5% Ganancia Neta | 5% Ganancia Neta | |
| Honorarios Servicios de Asistencia Sanitaria | Anual | 40% – 5% Ganancia Neta | 40% – 5% Ganancia Neta | |
| Alquiler de Casa Habitación (Empleados) | Anual | 40% y MNI | 40% y MNI | |
| Seguro de Retiro | Anual | 42.921,00 | 42.921,00 | |
| Servicios Educativos | Anual | 40% x MNI | 40% x MNI | |
| Servicio Doméstico | Mensual | MNI | MNI | |
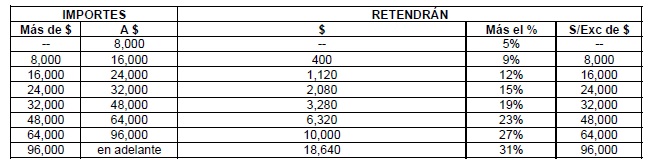
Retención Impuesto a las Ganancias – RG 830 – Cuardo
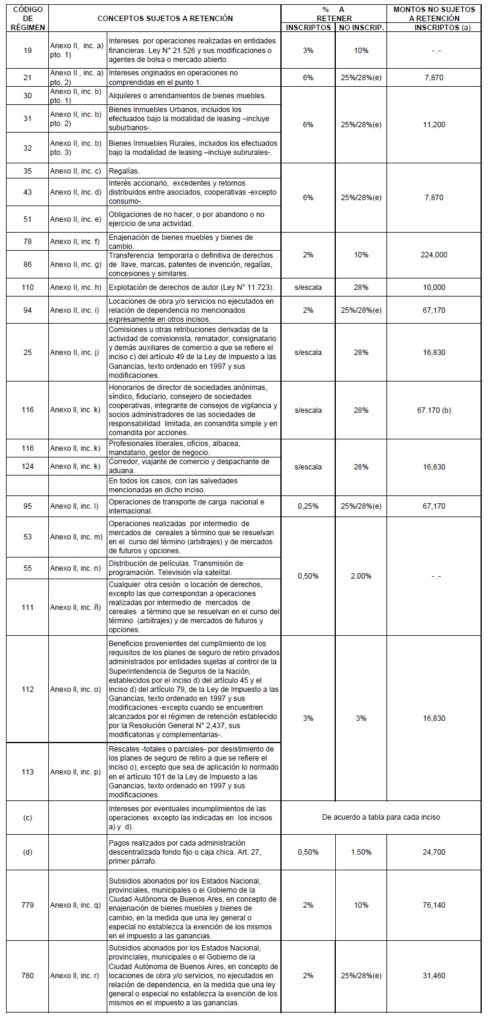
RETENCIÓN MÍNIMA : inscriptos: $ 240 y no inscriptos : $ 1.020 para alquileres o arrendamientos de bienes inmuebles urbanos y $ 240 para el resto de los conceptos sujetos a retención.
(a) Cuando los beneficiarios sean no inscriptos en el impuesto no corresponderá considerar monto no sujeto a retención, excepto cuando se trate de los conceptos de códigos de régimen 112 y 113 que deberá considerarse para beneficiarios inscritos y no inscritos.
(b) Se deberá computar un solo monto no sujeto a retención sobre el total del honorario o de la retribución, asignados.
(c) Los intereses por eventuales incumplimientos se encuentran sujetos a las mismas tasas y mínimos aplicables al concepto generador de tales intereses, excepto incisos a) y d).
(d) De acuerdo al código de régimen asignado al concepto que se paga.
(e) La alícuota a aplicar será del 28% si se trata de personas humanas y sucesiones indivisas, y del 25% para el resto de los sujetos.
¿QUÉ FACTURA DEBO EMITIR?
| ¿QUÉ FACTURA DEBO EMITIR? | |||
| CONDICIÓN ANTE EL IVA | DESTINATARIO DEL COMPROBANTE | TIPO | DÉBITO FISCAL |
| Responsable Inscripto | Responsable Inscripto | A | Discriminado |
| Monotributista | A | Discriminado (*) | |
| Exento / No Alcanzado | B | Sin Discriminar | |
| Monotributista | Todos los casos | C | — |
| Exento / No Alcanzado | Todos los casos | C | — |
| (*) Con la frase: “El crédito fiscal discriminado en el presente comprobante, solo podrá ser computado a efectos del Régimen de Sostenimiento e Inclusión Fiscal para Pequeños Contribuyentes de la Ley N.º 27.618.” | |||
| VENTAS MASIVAS A CONSUMIDOR FINAL | |||
| En todos los casos, cuando se realicen ventas masivas a consumidores finales, deberá emitirse los comprobantes con controlador fiscal de nueva tecnología | |||
| COMPROBANTES DE RESGUARDO | |||
| Si bien los comprobantes deben emitirse en forma electrónica, ya sea mediante el uso de la página web de la Administración o con un sistema de computación, recuerde que es obligatorio contar con talonarios de resguardo. | |||
| Los mismos son comprobantes impresos por imprenta y tienen un vencimiento de dos (2) años. | |||
| Serán de uso obligado cuando se registren cortes en el suministro eléctrico, cortes del servicio de Internet o falta de funcionamiento de la página de AFIP, entre otros
| |||
Control de Comprobantes Recibidos
| CONTROL DE COMPROBANTES RECIBIDOS | |||
| Obligaciones a tener en cuenta al recibir un comprobante de compra/gasto | |||
| Pago con medios bancarizado | 1.000,00 | ||
| » | Cheque | ||
| » | Cheque de Pago Diferido | ||
| » | Transferencia Bancaria | ||
| » | Tarjeta de Crédito | ||
| » | Tarjeta de Débito | ||
| Comprobar mensualmente la CUIT se encuentra vigente y sin restricciones: | |||
| » | Acceso | ||
| Comprobar la validez del comprobante y conservar la constancia impresa o en .pdf | |||
| » | Acceso | ||
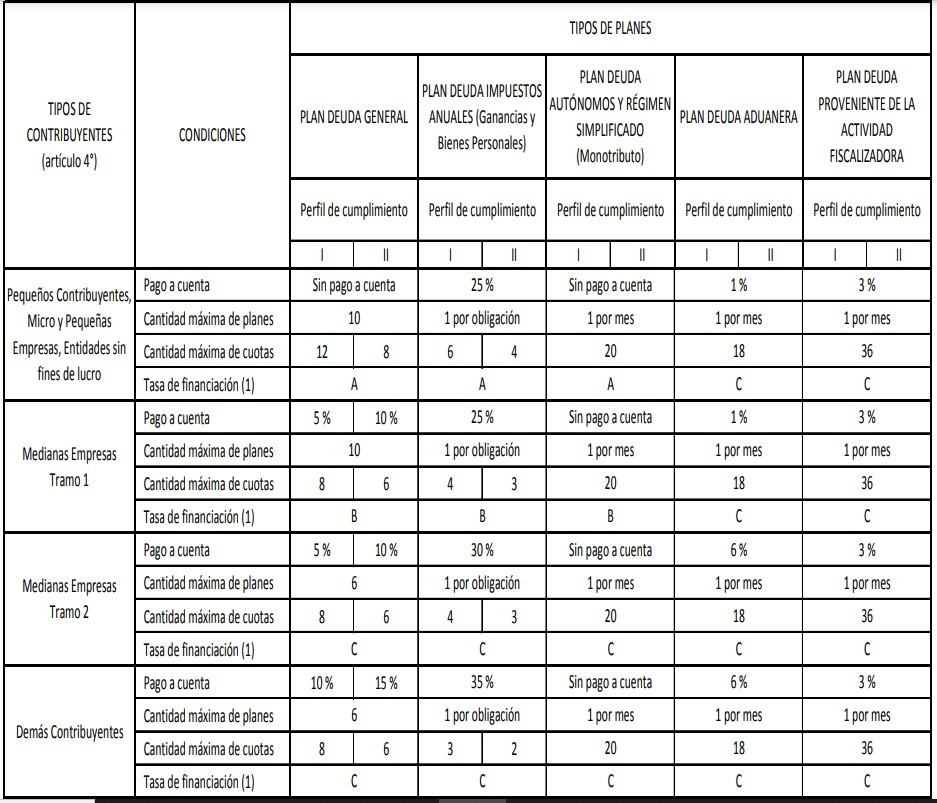
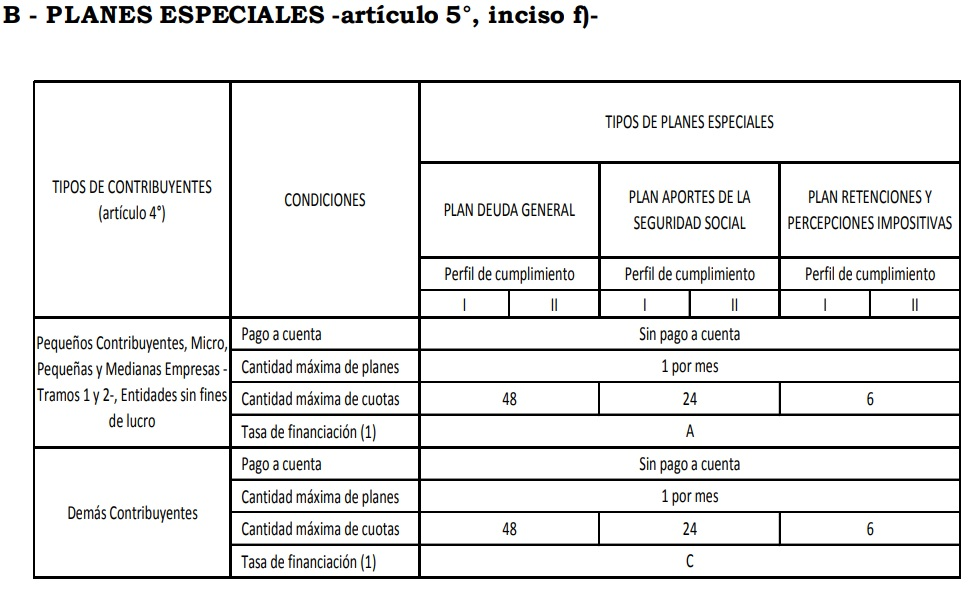
AFIP – Planes de Pago Vigentes – Feb/2023
Retención a Facturas «M» y «A con CBU Informado»
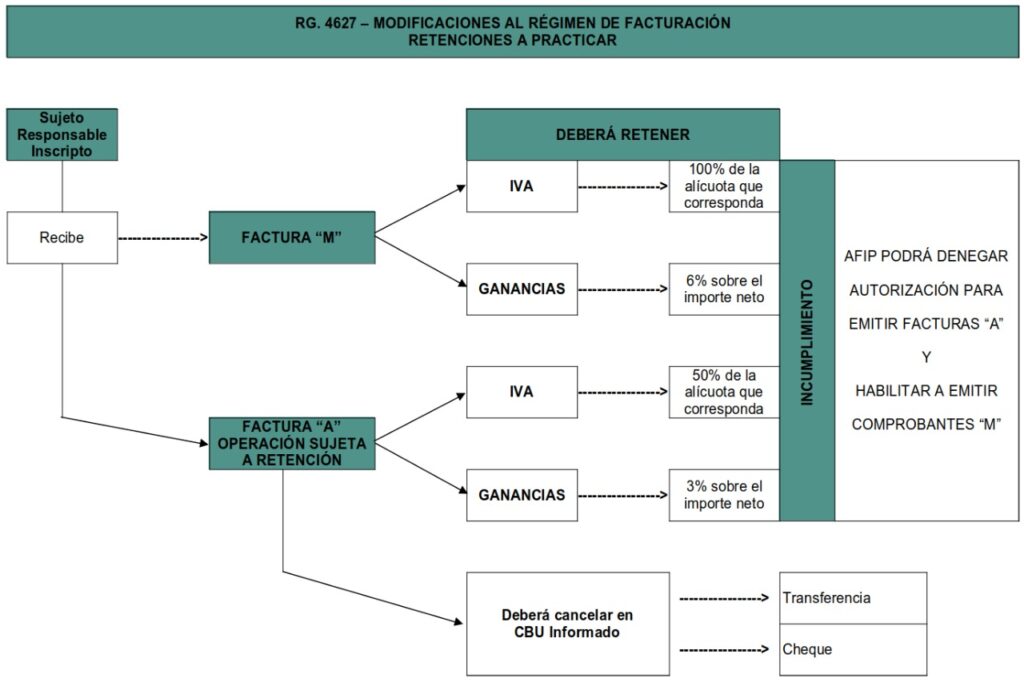
*** En ningún caso el obligado a retener queda sujeto al deber de inscribirse como agente de retención
Factura de Crédito Electrónica – Importe – Vigencia
| FACTURA DE CRÉDITO ELECTRÓNICA MIPYME | |||||||
| Condiciones de su emisión | |||||||
| » | Empresas MiPyme | ||||||
| » | Por facturas emitidas a clientes Grandes Empresas | ||||||
| » | Listado de Grandes Empresas | ||||||
| » |
| ||||||
| Emisión obligatoria de Factura de Crédito Electrónica | |||||||
| Vigencia | Importe | ||||||
| 13/04/2023 | 546.737,00 | ||||||
| 12/04/2022 | 295.555,00 | ||||||
| 13/04/2021 | 195.698,00 | ||||||
Facturación a Consumidor Final – Parámetros – Vigencia
| IDENTIFICACIÓN DEL CLIENTE CONSUMIDOR FINAL | Vigencia: | Ene / 2023 | |||
| Comercios en General | |||||
| Forma de Pago | Desde $ | ||||
| Mediante medios electrónicos | 61.534,00 | ||||
| En Efectivo | 30.767,00 | ||||
| Comercio Mayorista, Industria Manufacturera y Reaparación de Automóviles y motos | |||||
| Forma de Pago | Desde $ | ||||
| Mediante medios electrónicos | 30.767,00 | ||||
| En Efectivo | En todos los casos | ||||
| Datos a consignar en la factura: | |||||
| » | Nombre y Aperllido | ||||
| » | Dirección | ||||
| » | CUIT / CUIL / CDI / DNI | ||||