Inicio

Parámetros Pyme – Vigencia Abril de 2023


PARÁMETROS PYME  Vigencia:Abril/2023
      
A.- Límites de ventas totales anuales     
CATEGORÍACONSTRUCCIÓNSERVICIOSCOMERCIOINDUSTRIA Y MINERÍAAGROPECUARIO
Micro78.690.000,0036.850.000,00213.150.000,00150.620.000,0090.930.000,00
Pequeña466.910.000,00222.160.000,001.518.340.000,001.125.450.000,00334.950.000,00
Mediana – Tramo 12.605.040.000,001.838.740.000,007.217.020.000,008.010.250.000,001.971.190.000,00
Mediana – Tramo 23.907.130.000,002.625.990.000,0010.310.100.000,0016.184.680.000,003.126.440.000,00
      
      
B.- Límite de personal ocupado     
CATEGORÍACONSTRUCCIÓNSERVICIOSCOMERCIOINDUSTRIA Y MINERÍAAGROPECUARIO
Micro1277155
Pequeña4530356010
Mediana – Tramo 120016512523550
Mediana – Tramo 2590535345655215
      
      
C – Límite de activos     
ACTIVOS     
193.000.000,00    

Facturación a Monotributistas – Modificaciones

A partir del 01/07/2021 se modifica la manera en como los Responsables Inscriptos deberán emitir sus facturas de ventas a Monotributistas.

En ese sentido se establece que deberán confeccionar comprobantes tipo “A”, discriminando el IVA contenido en la factura, y agregando la frase “El crédito fiscal discriminado en el presente comprobante, solo podrá ser computado a efectos del Régimen de Sostenimiento e Inclusión Fiscal para Pequeños Contribuyentes de la Ley N.º 27.618”

Podemos resumir cómo quedará la situación de la siguiente manera:

EMISOR DEL COMPROBANTE

CLIENTE

TIPO DE FACTURA

DÉBITO FISCAL

Responsable Inscripto

→

Responsable Inscripto

A

Discriminado

Responsable Monotributista

A

Discriminado

c/frase (*)

Sujeto Exento

B

No Discriminado

Consumidor Final

B

No Discriminado

(*) El crédito fiscal discriminado en el presente comprobante, solo podrá ser computado a efectos del Régimen de Sostenimiento e Inclusión Fiscal para Pequeños Contribuyentes de la Ley N.º 27.618.
Coronavirus – Retorno a la actividad laboral presencial de trabajadores vacunados

Coronavirus – Retorno a la actividad laboral presencial de trabajadores vacunados

Los empleadores podrán convocar al retorno a la actividad presencial a los trabajadores que hubieran recibido la vacuna.

Mayores de 60 añosTranscurridos 14 días de la inoculación de la primera dosis.
Embarazadas y en grupo de riesgo14 días después de haber completado el esquema de vacunación en su totalidad.
Personas con Inmunodeficiencias y pacientes oncológicos y trasplantados.Continúan exceptuados

Controladores – AFIP Prorroga las fechas para el reemplazo de los equipos de vieja tecnología

REEMPLAZO DE CONTROLADORES E IMPRESORAS DE VIEJA TECNOLOGÍA

RG 4955

Recuerde que se deberán reemplazarse los controladores de vieja tecnología ante el agotamiento de la memoria.

Además el reemplazo definitivo obligatorio se producirá según el siguiente detalle:


1 o 2 equipos

28/02/2022

3 o 4 equipos

31/12/2021

5 a 10 equipos

31/10/2021

11 a 49 equipos

31/08/2021

50 equipos o más

30/06/2021


FUENTE: Estudios Colver

Pymes – Nuevos Parámetros vigentes a partir del 01/04/2021

Pymes – Nuevos Parámetros vigentes a partir del 01/04/2021


A. Límites de ventas totales anuales expresados en pesos ($).

Categoría

Construcción

Servicios

Comercio

Industria y minería

Agropecuario

Micro

24.990.000

13.190.000

57.000.000

45.540.000

30.770.000

Pequeña

148.260.000

79.540.000

352.420.000

326.660.000

116.300.000

Mediana tramo 1

827.210.000

658.350.000

2.588.770.000

2.530.470.000

692.920.000

Mediana tramo 2

1.240.680.000

940.220.000

3.698.270.000

3.955.200.000

1.099.020.000


B. Límites de personal ocupado

Categoría

Construcción

Servicios

Comercio

Industria y minería

Agropecuario

Micro

12

7

7

15

5

Pequeña

45

30

35

60

10

Mediana tramo 1

200

165

125

235

50

Mediana tramo 2

590

535

345

655

215


C. Límite de activos expresados en pesos ($)

Tope de Activo

193.000.000


EMPLEADOS INQUILINOS – DEDUCCIÓN DEL 40% EN IMPUESTO A LAS GANANCIAS

AFIP autorizó a los empleados en relación de dependencia que alquilen la propiedad donde viven y no posean otro inmueble a su nombre, a computar la deducción en Ganancias para el período fiscal 2021, sin necesidad de cargar la factura del alquiler mensualmente.

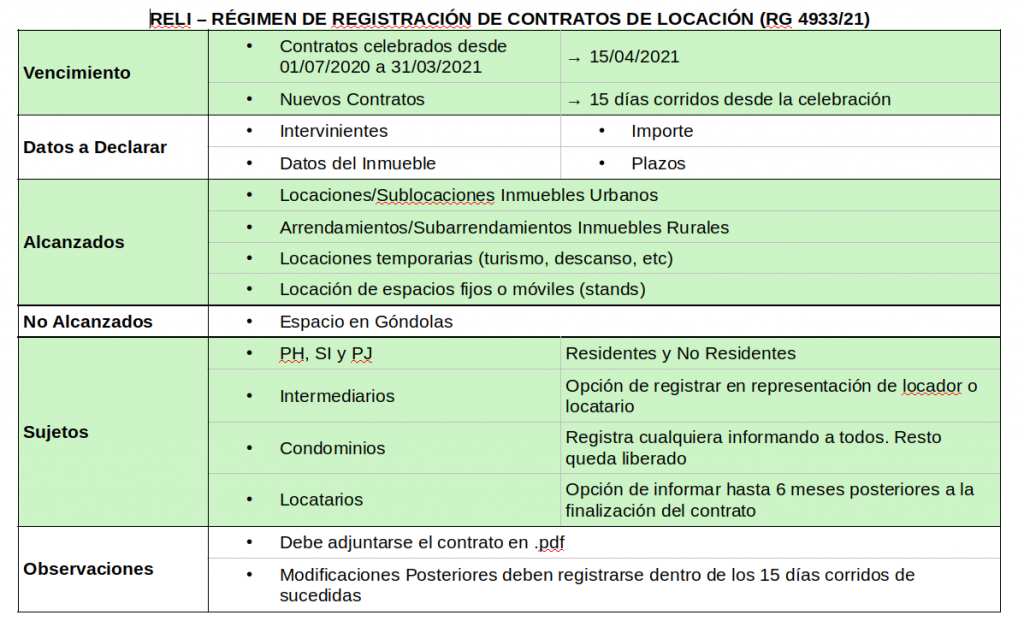
Para acceder al beneficio deberán declarar el contrato en el nuevo Registro de Locaciones de Inmuebles (RELI).

De esta manera el fisco contará con los datos del propietario, los valores y vigencia del alquiler.

FUENTE: Estudios Colver